
Tutustu Huittisten kirjanpidon ja palkanlaskennan asiantuntijoihin
Monipuolista taloushallinnon osaamista, pitkiä asiakassuhteita ja henkilökohtaista palvelua. Huittisten tiimin erityisvahvuuksiin kuuluu...
1 minuutin luku
Verohallinto on päivittänyt ohjeensa sijoitetun vapaan oman pääoman rahaston (SVOP) varojenjaon verokohtelusta. Verohallinnon uusi ohje selkeyttää SVOP varojenjaon verokohtelua.

Uuden ohjeen mukaan yhtiöjärjestyksestä voidaan poiketa ja varoja voidaan jakaa verotuksessa hyväksyttävällä tavalla sille, joka on tehnyt vastikkeettoman SVOP-sijoituksen. Tämä tarkoittaa, että varojenjako verotetaan yksinomaan kyseisen osakkeenomistajan tuloina.
Jos sijoituksesta on enintään kymmenen vuotta sijoitettujen varojen palautumiseen, SVOP-sijoituksen tehnyt ei käytännössä maksa veroa varojenjaon yhteydessä. Tilanteeseen sovelletaan myyntivoittoverotuksen sääntöjä eikä mitään verotettavaa synny, kun varojenjakoa vastaan on vähennettävissä samansuuruinen sijoitus.
Uusi ohje sisältää myös linjauksia muihin tilanteisiin, kuten yritysmuodon muutoksen yhteydessä tapahtuvaan varojenjakoon ja entiselle osakkeenomistajalle tapahtuvaan varojenjakoon.
Uuden ohjeen mukaan SVOP-sijoituksen tehneiden sijoituksia ja heidän eri aikoina tekemiään sijoituksia ei edellytetä kirjattavan ja käsiteltävän omilla pääkirjanpidon tileillä. Toki ne voi käsitellä, mutta erillään pidon voi ohjepäivityksen mukaan tehdä yhtä hyvin myös esimerkiksi tase-erittelyjen yhteydessä tai muilla Kirjanpitolautakunnan tammikuussa 2023 antaman lausunnon mukaisilla tavoilla.
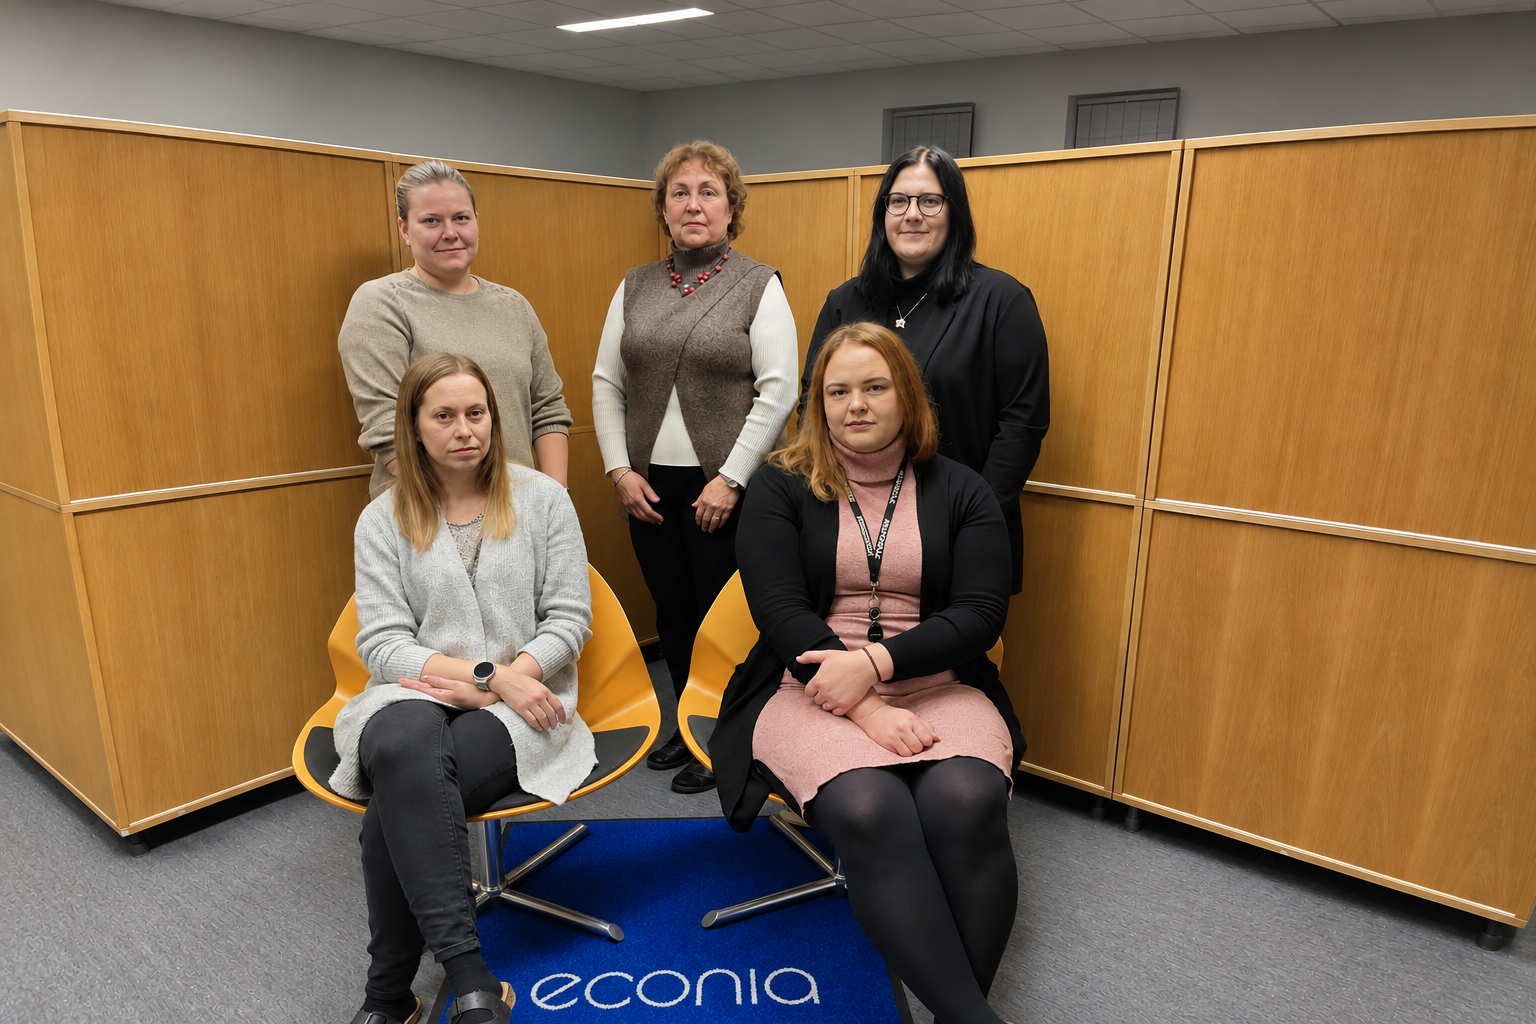
Monipuolista taloushallinnon osaamista, pitkiä asiakassuhteita ja henkilökohtaista palvelua. Huittisten tiimin erityisvahvuuksiin kuuluu...

Joulu lähestyy ja monet yritykset haluavat ilahduttaa henkilöstöään ja yhteistyökumppaneitaan lahjoilla tai järjestämällä pikkujouluja. Jotta joulun...
Pitkä kokemus, sähköisen taloushallinnon edelläkävijyys ja henkilökohtainen palvelu. Itsenäisyydenkadun toimistolla Tampereen keskustassa...